『FP技能士試験』取得に向けて⑥
皆さん、こんにちは、
3級FP技能士キャリカク大垣オフィス利用者Kと申します。😊
今回は『FP技能士試験』取得に向けて⑥です。
今、私がチャレンジしている
『2級FP技能士』の内容について分かり易く紹介したいと思います。😀
お金の知識を深め、将来の不安を解消するために欠かせない
保険分野の『生命保険』というテーマについて、
日常や仕事の現場で役立つ視点から詳しく解説します。👌
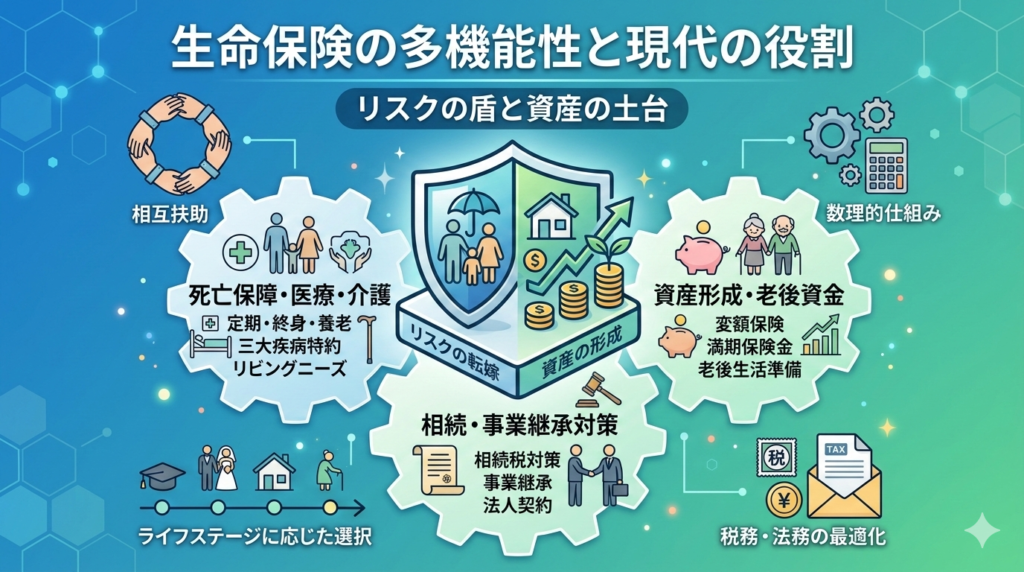
生命保険の多機能性と現代における役割😎
生命保険は、個人の生活や企業の財務において「リスクの転嫁」と「資産の形成」という二つの大きな役割を担っています。
その根本にあるのは、多数の加入者が少しずつ保険料を出し合い、万が一の事態が発生した際に集中的に資金を給付する「相互扶助」の精神です。😶🌫️
現代の生命保険は、単なる死亡保障にとどまらず、医療、介護、老後の生活資金準備、さらには相続対策や法人の事業継承対策まで、そのカバー範囲を広げています。
本稿では、保険を構成する基礎理論、具体的な商品の特性、そして契約を最適化するための税務知識の3つの視点から、その全体像を浮き彫りにします。😁
1. 生命保険を支える数理的構造と保険料の仕組み😂
生命保険の仕組みを正しく理解するには、
まずその背後にある数理的な原則を知る必要があります。☺️
保険料は適当に決められているわけではなく、厳密な統計に基づいています。
① 基礎となる二大原則😍
大数の法則: 個々人で見ればいつ亡くなるかは予測不可能ですが、母集団が大きくなるほど、統計的に死亡者の発生率は一定の割合に収束します。これが保険制度の成立根拠です。
収支相等の原則: 加入者が支払う保険料の総額(と運用益)が、保険会社が支払う保険金と経費の総額と等しくなるように計算される原則です。👍
② 保険料の構成要素😔
私たちが支払う「営業保険料」は、以下の3つの「予定率」に基づいて構成されています。
予定死亡率: 過去の統計から予測される死亡者数に基づきます。🤗
予定利率: 保険会社が運用によって得られると見込む収益率です。これが高いほど、加入者が払う保険料は安くなります。👍
予定事業費率: 保険会社の運営に必要な経費(人件費や広告費)の割合です。😔
2. ライフステージに応じた商品選択と保障の設計🤨
生命保険には多種多様な形がありますが、大きく「死亡保障」「生存保障(貯蓄)」「医療・介護保障」に分類して整理するのが効率的です。
① 死亡保障の三本柱😂
定期保険: 「期間」を定めて加入する掛け捨て型です。安価な保険料で高額な保障を得られるため、特に子供が小さい世帯の「遺族生活資金」確保に最適です。
終身保険: 保障が一生涯続くため、何歳で亡くなっても必ず保険金が支払われます。葬儀費用の準備や、解約返戻金を活用した老後資金への転用など、貯蓄性も兼ね備えています。
養老保険: 死亡保障と満期保険金が同額に設定されています。確実に貯蓄を行いたい場合に有効ですが、現在は低金利の影響で以前ほどの利回りは期待しにくい側面があります。
② 投資機能を備えた保険😁
近年、インフレ対策として注目されているのが**「変額保険」**です。
これは保険料の一部を株式や債券などで運用するもので、運用実績により保険金や解約返戻金が変動します。😍
死亡保険金には最低保証がある一方、解約返戻金には元本保証がないため、リスク許容度に応じた選択が求められます。😶🌫️
③ 付帯する特約の重要性😍
主契約を補完するのが「特約」です。例えば、三大疾病(ガン・急性心筋梗塞・脳卒中)と診断された際に保険金を受け取れる「特定疾病保障特約」や、余命宣告を受けた際に生前に保険金を受け取れる「リビング・ニーズ特約」などがあります。😎
これらを組み合わせることで、一人ひとりの不安に合わせたカスタマイズが可能になります。😆
3. 税務と法務:受け取り時の最適化と節税の知識😔
保険契約は「誰が保険料を払い」「誰が受取人か」によって、受け取り時に課せられる税金が劇的に変わります。
ここを理解していないと、実質的な手取り額が大きく減ってしまう恐れがあります。
① 保険金に関わる三つの税金👍
相続税: 契約者=被保険者の場合(例:夫が払い、夫が死亡)。🤨「500万円 × 法定相続人の数」という強力な非課税枠が適用されるため、資産を現金で持っておくよりも相続税を低く抑えることが可能です。
所得税: 契約者=受取人の場合(例:夫が払い、満期金を夫が受け取る)。😂一時金として受け取れば「一時所得」となり、50万円の特別控除を受けた後の金額の半分にしか課税されないため、税負担は比較的軽くなります。
贈与税: 契約者、被保険者、受取人がすべて別人の場合(例:夫が払い、妻が死亡、子が受け取る)。😁
これは贈与とみなされ、高い税率が課せられることが多いため、契約形態の設定には注意が必要です。
② 生命保険料控除の活用😶🌫️
所得税や住民税の計算時に、支払った保険料に応じて所得から差し引ける「生命保険料控除」は、最も確実な節税手段の一つです。
「一般」「介護医療」「個人年金」の3枠をフルに活用することで、毎年の税負担を軽減できます。
③ 法人契約による財務対策🤗
法人として保険に加入する場合、保険料の一部または全額を「損金」として計上できるケースがあります。
これにより、法人の利益を圧縮しながら役員の退職金準備や事業継続のための
資金(キャッシュ)を確保する高度な財務戦略が可能になります。
💡—まとめ:人生のパートナーとしての生命保険—💡
生命保険は、人生の不確実性に対する
「盾」であると同時に、将来の夢や目標を支える「土台」でもあります。
基礎: 相互扶助の精神と数理的な予定率により成り立つ。😔
選択: 定期・終身・養老、そして変額保険をライフステージに合わせて使い分ける。😆
出口: 契約形態を最適化し、税務メリットを最大限に享受する。☺️
保険選びにおいて最も重要なのは、自分が「どのようなリスクを」「いつまで」「どの程度」カバーしたいのかを明確にすることです。😆
一度加入して安心するのではなく、就職、結婚、住宅購入、定年退職といった大きな節目ごとに、保障内容を「メンテナンス」し続けることが、
長期的な安心と資産形成の両立へと繋がります。😎
~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~
●キャリカク大垣オフィス
〒503-0901 岐阜県大垣市高屋町3丁目5 大喜ビル3階
TEL: 0584-84-9551
FAX: 0584-84-9552
キャリカクHP:https://kyarikaku.jp/office/ogaki/
X(旧Twitter):https://x.com/carikaku_ogaki
Instagram:https://www.instagram.com/ogaki_carikaku/
Googleマップ:https://maps.app.goo.gl/SwEssrEHQ8z8TaHb8
~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~
月別アーカイブ
- 🐶 忠犬ハチ公の物語に心を打たれて
- 🌟✨ なくしもの深掘りガイド ✨🌟
- 春の名曲と言えば出会い、別れをの何を思い浮かべますか🌸
- 4月29日──昭和の日と、ヒトラーが結婚した日💍という“歴史の奇妙な交差点”
- 私の推し歴史人⑭『前田利家』の紹介
- 私の推し歴史人⑬『寧々』の紹介
- 🎐✨ 大垣まつりを深掘りする
- 🍌 混ぜてチンするだけ!超簡単バナナ蒸しパン
- 🍀 自分のペースの幸せ。歴史と自由 🍀
- ☃️日本の気候🎐
- 【爆食い確定】ささみで作る絶品ユッケ丼✨ヘルシーなのに満足感すごすぎた…!
- 私の推し歴史人⑫『市』の紹介
- スマートフォン3G回線終了について
- 混ぜてチンするだけ!「水ようかん」で作る罪悪感控えめスイーツ🥣
- 💫どうやって行動するか💫
- 🚗🌸 ドライブの魅力と効果 🌈✨
- 🌼 睡眠専門医・渥美正彦先生の言葉に、そっと救われた話
- 🌟今すぐできる!自己肯定感を高める方法
- 🌸✨ 大垣キャリカクのお茶会 ― 深堀り版 ✨🌸
- ビックリ戦国人シリーズ第二弾は水野勝成
- 世界フィギュアスケートを観て感じたこと
- 尊敬する人物①
- 🌱✨ 自立ってなんだろう?—「助けて」と言える強さ
- 私の推し歴史⑪『太原雪斎』の紹介
- 朝の習慣に!簡単&美味しいおすすめスムージーレシピ2選🥤✨
- 私の推し歴史人⑩『今川義元』の紹介
- 🌸人間関係がうまくいく“コツ”まとめ🌸
- ✨🌸 介護の大変さ・核心だけをまとめた要約版 🌸✨
- 🎂 1452年4月15日― 知の巨人レオナルド・ダ・ヴィンチが生まれた日
- 1912年4月15日タイタニック号沈没
- ⚾「弱気は最大の敵」❤️🔥
- 「4月13日と巌流島──虚像の小次郎、現実の武蔵」
- 🏯 プロジェクトX:天平の挑戦者たち
- 💻 失敗しない!初心者向けパソコンの選び方完全ガイド
- ⛽️ ガソリン高騰を“美しく理解する”まとめ
- 🤧私の花粉症対策😷
- 🌟 辛いことは避けたい…でも、乗り越えた先には?
- 🌱 辛い経験を避けたい私が、それでも乗り越えて見えたメリット
- 私の推し歴史人⑨『浅井長政』の紹介
- 🌿 気分転換のススメ:心の空気を入れ替えるコツ 🌬️💕
- ビックリ戦国人:森長可
- 【罪悪感ゼロ】お豆腐で作る!「ほぼ赤福」なヘルシー和菓子🍡
- 💫自分を見返ることができる人に、縁は集まる💫
- 私の推し歴史人⑧『今井宗久』の紹介
- 【速報】知識ゼロからITパスポートに挑戦!試験結果と当日のリアルな感想 📝
- 【試乗レビュー】新型RAV4ハイブリッドZが納車!プリウスオーナーから見た「未来」のSUV 🚘✨
- 髪色リセットDay💇♀️就活モード突入!
- ⚽サッカーイタリア代表の凋落
- 鉄腕アトムが生んだ光と影──手塚治虫先生から宮崎駿氏へ続く“未来の継承”
- 🌸⚾ 球春到来!野球の魅力について ⚾🌸
- 施設外から施設内へ。迷いの中で見つけた、私の就活の形🌿
- 峯岸みなみにも会えた!?友人と過ごす思い出いっぱいの春のお出かけ🌸🎤🍡
- 🦁🌙 本日4月6日は“ライオンハート”リチャード1世の命日
- 私の推し歴史人⑦『美濃三人衆』の紹介
- 忙しい朝の味方!「追いヨーグルト」でスッキリ飲めるプロテインスムージー🍌🍊
- 私の推し歴史人⑥『蜂須賀小六』の紹介
- 🥗 SNSで話題!ポムドン風ビビン春雨を作ってみた【温泉卵&キムチアレンジ】
- 【今週の作り置き】冷めても神食感!冷凍弁当の主役「究極のとり天」が完成しました。🐔
- 私の推し歴史人⑤『三好三人衆』の紹介
- 📚✨ 読書レビュー:『謎解きはディナーのあとで』✨🕵️♂️🍽️
- 私の推し歴史人④『松永久秀』の紹介
- 【時短&絶品】TikTokで話題のレシピに挑戦!朝のひと工夫で驚きの仕上がりに🌾
- 「歌姫」はあるのに、男性は?歌声の不思議
- ✨りくりゅうペア
- 『FP技能士試験』取得に向けて⑥
- SNSで話題!超簡単「腸活」バナナバーの作り方🍌【ココア&抹茶アレンジ】❄️
- 🌱 隠元隆琦の命日に思う──“インゲン豆”に残った禅僧の影
- 「物価高でも豊かに食べる:季節と儀式の台所術」
- 花に興味がなくても桜だけは見たい理由
- 💫縁は広げるものではなく、深めるもの💫
- 私の推し歴史人③『竹中半兵衛』の紹介
- 豊臣兄弟 第10話
- どんなに物価が上がっても、食費だけはケチってはいけない理由
- 4月1日、世界が変わった日──Apple が描いた未来の物語
- 【材料3つ】混ぜて冷やすだけ!絶品レアチーズケーキサンドを作ってみた🧀✨
- ギリシャ神話に登場する星座とその物語
- 【実食レポ】TikTokで話題!きな粉×あんこの背徳レシピが栄養満点で最高すぎた🥜🫘
- 「自立」のイメージが変わる!「助けて」と言える人こそが本当に強い理由🌿
- 『FP技能士試験』取得に向けて⑤
- 💭周りと比べて考えすぎてしまうとき~それでも自分のペースでいい~
事業所別ブログ
- キャリカクJR茨木駅前
- キャリカク一宮駅前
- キャリカク中村公園前
- キャリカク五日市
- キャリカク仙台八乙女駅オフィス
- キャリカク前橋駅前オフィス
- キャリカク勝川駅オフィス
- キャリカク北浦和事業所
- キャリカク半田
- キャリカク古川駅オフィス
- キャリカク四日市駅オフィス
- キャリカク大分駅前
- キャリカク大和八木駅Office
- キャリカク大垣オフィス
- キャリカク大阪なんば事業所
- キャリカク大須観音駅
- キャリカク安城駅オフィス
- キャリカク小山駅
- キャリカク小田原オフィス
- キャリカク岐阜駅オフィス
- キャリカク岡山事業所
- キャリカク平安通
- キャリカク広島西
- キャリカク広島駅オフィス
- キャリカク成瀬
- キャリカク本八幡駅前事業所
- キャリカク東岡崎駅
- キャリカク栗東
- キャリカク津駅事業所
- キャリカク浅草橋オフィス
- キャリカク浜松駅前オフィス
- キャリカク甲府駅前
- キャリカク茗荷谷オフィス
- キャリカク藤が丘駅前事業所
- キャリカク藤沢南口
- キャリカク静岡駅







