『FP技能士試験』取得に向けて④
皆さん、こんにちは、
3級FP技能士キャリカク大垣オフィス利用者Kと申します。😊
今回は『FP技能士試験』取得に向けて④です。
今、私がチャレンジしている
『2級FP技能士』の内容について分かり易く紹介したいと思います。😀
お金の知識を深め、将来の不安を解消するために欠かせない
「年金」「企業経営の資金」「個人の借り入れ」の3つのテーマについて、
日常や仕事の現場で役立つ視点から詳しく解説します。👌
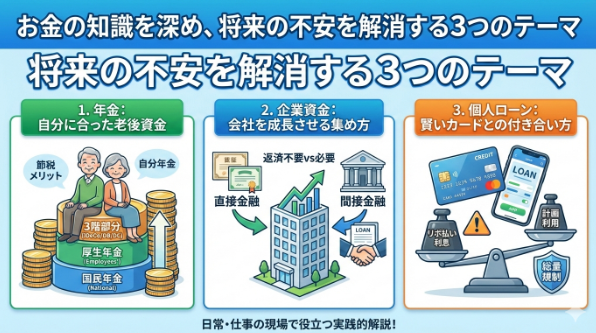
1. 自分に合った「老後資金」の作り方😎
日本の年金制度は、土台となる「国民年金」と、
会社員が加入する「厚生年金」の2階建て構造になっています。
しかし、ゆとりある生活を送るためには、
その上に自分で「3階部分」を積み上げることが重要です。
・会社員が利用できる上乗せ制度💕
会社員の場合、勤務先が用意している制度によってリスクの持ち方が変わります。
確定給付企業年金(DB):
「将来、いくらもらえるか」が最初から決まっている安心感のある制度です。
運用がうまくいかなくても会社が補填してくれるため、
個人が運用リスクを負うことはありません。
企業型確定拠出年金(企業型DC): 😂
会社が掛金を出してくれますが、それをどう運用するかは「自分次第」です。
選ぶ商品(投資信託や預金など)によって将来の受取額が変わるため、
自己責任の側面が強くなります。
iDeCo(イデコ): 自分で掛金を出し、自分で運用する制度です。🤦♂️
最大の特徴は、出した掛金がすべて「所得控除」になること。
つまり、老後の資金を貯めながら、今の所得税や住民税を安くできるという、
非常に強力な節税メリットがあります。
・自営業者が備えるための仕組み🤷♀️
退職金のない自営業者は、複数の制度を組み合わせるのが賢明です。
付加年金: 🤗
月々わずか400円を上乗せして払うだけで、将来もらえる年金が「200円×払った月数」分、一生涯増えます。
2年受給すれば元が取れる、非常に効率の良い仕組みです。
国民年金基金: 🙄
自営業者のための厚生年金のような役割です。
終身年金(一生もらえる)が基本で、こちらも掛金は全額節税になります。
小規模企業共済:
「経営者のための退職金」です。👍
廃業した際などに、それまで積み立てたお金を受け取れます。
掛金は月額最高7万円まで設定でき、節税効果が非常に高いため、
多くの個人事業主が活用しています。
2. 会社を成長させる「お金の集め方」😁
ビジネスを維持・拡大させるには資金が必要ですが、
その集め方には大きく分けて2つのルートがあります。
・直接金融:投資家から直接受け取る銀行などを通さず、
市場から直接お金を集める方法です。🤣
株式の発行: 😂
投資家に株を買ってもらう方法です。
借りたお金ではないため「返す必要がない」のが最大のメリットです。
ただし、出資者は「株主」として経営に参加する権利を持つため、
経営権への影響を考える必要があります。
社債の発行: 😍
企業が「借用証書(債券)」を発行して投資家から借りる方法です。
銀行を通さないため「直接」に分類されますが、
こちらは期限が来たら利息をつけて返す必要があります。
・間接金融:銀行から借りる🤨
銀行などの金融機関が、預金者から集めたお金を企業に貸し出す仕組みです。
証書貸付: 長期間(1年以上)の借り入れに適しています。😆
返済計画をしっかり立てて利用する、最も一般的な融資です。
手形貸付: 1年以内の短い期間、運転資金が必要な時などに使われます。☺️
当座貸越し: あらかじめ銀行と「1,000万円までならいつでもOK」😔
といった契約を結んでおく方法です。
急な支払いで通帳がマイナスになっても、その範囲内なら自動で貸し付けてくれるため、キャッシュフローの安定に役立ちます。
3. 賢い「カードとローン」との付き合い方😶🌫️
個人が利用するカードには複数の機能があり、
どれも「将来の自分からお金を前借りする」仕組みです。
利息の重さを知ることが、家計を守る第一歩です。
クレジットカードの2つの顔😁
ショッピング機能: 買い物の代金を後で払う機能です。👍
「1回払い」なら手数料はかかりませんが、
「リボ払い(リボルビング払い)」には注意が必要です。
毎月の支払額が一定で楽に見えますが、
残高に対して年率15%程度の高い手数料がかかり続け、
借金が減りにくい性質があります。
キャッシング機能:ATMなどで現金を直接引き出せる機能です。😁
非常に便利ですが、利率が高く設定されているため、
緊急時以外は避けるのが無難です。
カードローンとルール
銀行や消費者金融が提供する、借入専用のサービスです。😂
総量規制: 消費者を守るためのルールで、🤗
貸金業者(消費者金融など)からの借り入れは「年収の3分の1」までに制限されています。
例えば年収300万円の人は100万円までしか借りられません。
これは借りすぎによる生活破綻を防ぐための安全装置です。
💡—まとめ—💡
年金: 「節税」という武器を使いながら、🤗
自分で運用するDCやiDeCoをどう活用するかが鍵です。
資金: 会社を経営するなら、返さなくて良いお金(株式)と、
返すべきお金(融資)のバランスを考えることが大切です。😔
ローン: 「今使えるお金」は「将来の自分の負担」であることを忘れず、
手数料率の低い方法を選ぶ知恵が必要です。😍
これらの知識を実生活に落とし込むことで、
より確実なライフプランを描けるようになります。👍
~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~
●キャリカク大垣オフィス
〒503-0901 岐阜県大垣市高屋町3丁目5 大喜ビル3階
TEL: 0584-84-9551
FAX: 0584-84-9552
キャリカクHP:https://kyarikaku.jp/office/ogaki/
X(旧Twitter):https://x.com/carikaku_ogaki
Instagram:https://www.instagram.com/ogaki_carikaku/
Googleマップ:https://maps.app.goo.gl/SwEssrEHQ8z8TaHb8
~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~
月別アーカイブ
- 📏真面目な人が疲れやすい理由
- レンジで簡単!もっちり米粉ういろう✨
- 【家庭菜園】春のジャガイモ植え付け完了!🥔我が家のこだわりと手順まとめ
- デカルトの人生
- 🌸 桜が咲くと心が明るくなる理由・深掘り ✨
- 1853年3月30日はフィンセント・ヴィレム・ファン・ゴッホの誕生日。
- サザエさん症候群
- 🌸 心地いいトーンがもたらすメリット
- スタッフ紹介⑥
- さくらの日
- 🌸✨花より団子の季節がやってきた✨🌸
- 「自分らしさ」を、あきらめない。ゆっくり一歩ずつ、新しい毎日を始めませんか?🌈✨
- 自分らしく働ける場所、見つけませんか?🌻
- 🎼 音柱・ベートーヴェン 散る
- FⅠFÅ ワールドカップ 2026
- 🏯 久しぶりの「豊臣兄弟」──墨俣一夜城の“本当の姿”を考える
- 💫憧れの存在💫
- 📚✨ 読んでみた!「同志少女よ、敵を撃て」レビュー
- 人間関係に疲れたことがある人へ。私が気づいた大切なこと🍀
- 🤝人に頼ってもいい🌱
- 🌿 休むことに罪悪感を感じてしまうとき
- 🌸 年金生活を豊かにするために ― 本当に困ることを深掘りしてみる 🌸
- 🌈✨「助けが必要な人」と「見守りでいい人」の見分け方 ✨🌈
- スタッフ紹介⑤
- 🌊 安徳天皇入水の悲しみ
- 🌱 真面目すぎると苦しくなる?その考え方から少し距離を置いてみる ✨
- 🌱 つらいのに耐えるのが正しい? その考え方から少し距離を置いてみる ✨
- 🌸✨ 三月、卒業式という魔法の季節 ✨🌸
- 【PFCバランス最強】食べて痩せる!手作りプロテイン蒸しパン🌿💪
- 「心の病を乗り越えたパティシエの友人」
- ひとりで頑張りすぎていませんか?あなたの「やりたい」を、一緒に見つける場所 🌿
- 💫成長を選ぶとき縁は変わる💫
- 🍱 今週の作り置き:しっとり旨い!タンドリーチキン弁当
- 📱電子書籍ってどんなもの?メリットとデメリットまとめ
- 犬の祖先はオオカミ❓
- スタッフ紹介④
- お彼岸の甘味「牡丹餅」と「おはぎ」には深い意味があった話
- 🌸✨ 春分の日に味わう、季節と調和のメニューまとめ ✨🌸
- 🌅 お彼岸にお墓参りする“本当の理由”を深堀り4層構造で解説
- 🌸✨ 春分の日を深掘り:光と闇が溶け合う、境界のない一日 ✨🌸
- 心の歩幅に合わせて、一歩ずつ。👣
- 🌵 砂漠で見つけた、帰ってこられる場所 👀✨
- ~資格取得に向けて~(ITパスポート編⑫)ソフトウェアの種類を整理!「部署」と「道具」で攻略!🏢💿
- 🎬 ブルース・ウィリス氏70歳に寄せて──『ダイ・ハード1』という奇跡の中年男
- 🌸🌌 命の尊さを深く見つめる ― “生きる”という奇跡の物語 🌌🌸
- いちご狩りと紅葉狩りの違い
- 【見学随員中👀】あなたらしく、一歩ずつ。一緒に楽しく活動しませんか?🌈✨
- 🍊罪悪感なし!【自家製オレンジピールチョコ】ザクザクヘルシー絶品おやつ🍫
- 初めてでも失敗しない!1日でできる「自家製オレンジピール」🍊
- 🌸 小野小町忌と世界三大美女 ― 美とはどこから生まれるのか ✨
- スタッフ紹介③
- 週刊サンデーとマガジンが同日創刊した日──漫画文化が動き出した瞬間
- 🌿 お年寄りのための“心地いいメニュー”を深掘りする
- ラジオ第2、95年の歴史に幕
- 新しい「自分」に出会う場所。一歩踏み出すワクワク、はじめてみませんか?🌈
- 睡眠と健康づくり 🛌
- 🌺 お年寄りとうまく付き合うための“華やか秘訣”ガイド 🌺
- 自分に向いてることを無理に探さなくていい🌱
- 🏯 天下を決めた城 ― 大垣城から始まった関ヶ原 ⚔️
- 🌕 昭和ポップスの地層と、光と影のバイナリースター
- 失敗をしないようにするのではなく、失敗した後の方が肝心である🔥
- 🌱✨ まだ途中。その時間が一番好き。 ✨
- 同じ誕生日がくれる小さな親近感
- 🌸「動きたいのに動けない日」の話をしよう🌙
- 🌏 世界をつないだ航海と、そこから日本へ届いたもの
- 相手を思った行動なら、それは意味がある✨
- スタッフ紹介②
- 🌸✨ 素敵な“としのとりかた”を深堀りする ✨🌸
- 🎉 今日はコロッケさんの誕生日!ということで深掘りしていくよ
- 🪄✨ 触ってみたらハマった、Canvaという魔法 ✨🪄
- モノクロの毎日が、少しずつ彩り(いろ)づいていく場所🎨✨
- 【脱・間食】混ぜて冷やすだけ!究極の「腸活バナナチョコテリーヌ」🍌
- ~資格取得に向けて~(ITパスポート編⑪)
- 究極の「飲む美容液」!きな粉はちみつシナモン豆乳で、美味しく腸活&美肌ケア
- 🗞️ 新聞紙は「読む」より「使う」派!我が家の最強ツール活用術🧰✨
- 鬼太郎妖怪大辞典
- 焦らなくて大丈夫。あなたの「やりたい」を、一緒に見つける場所に。
- 3月は、別れと出会いが交差する特別な季節ですね🌸
- スタッフ紹介
- 『FP技能士試験』取得に向けて④
- 📘✨ 家電の取説は「読まない派」の私が、作業の「仕様書」をじっくり読み込む理由 ✨📘
- ヤンニョムチキンの魅力
- 🌱 努力信仰をやめて自分らしい一歩をふみだそう ✨
- 自分らしく、一歩ずつ。
- ㊗️ポケモン30周年🎮ゲームボーイ世代が久しぶりに遊んで思い出した“育てる楽しさ🌱”
- 📖読書のススメ📚
- 💫ずっと今のままでいいですか?💫
- 🌤 アウステルリッツ会戦──三帝が見下ろした冬の光景
- 英雄ナポレオン
- 自分を注意深く見て、最後には信じてみよう✨
- 【好立地】大垣駅南口徒歩3分
- ■ 3月6日──高田馬場の決闘が生んだ“運命の始点”
- 💫場所との出会いも立派な縁💫
- 🌱✨ 未来の自分を疲れさせないためのやさしい設計🌱✨
- 🌱 SOSを見逃さないために — 人の弱さに寄り添う視点
- 🌸 人に優しくすることの、本当のメリットとは 🌸
- あの頃のわたしに、そっと出会った日
- 今日は啓蟄
- 今日は、なんと大安、天赦日、一粒万倍日、寅の日です。
- 🌿 産後ケアの日に寄せて
- 💰お金と向き合うということ──「安心」と「自由」をどう手に入れるか
- 🌿 完璧をやめるという、勇気ある決断
- 木綿のハンカチーフ
- 💫次世代💫
- 【今日は何の日?】
- 自分らしく、楽しく!新しい一歩を一緒に踏み出しませんか?🌈
- 人生を深掘りするということ — 明るい未来への扉
- 戦国三傑とホトトギスの句の出会い
- 自分らしく、一歩ずつ。🌱 あなたの「働きたい」を全力で応援します!🤝✨
- 🌙 IF型はなぜドアスラムしやすいのか?──診断結果の変化から見えた私の仮説
- 今日、3月3日はひな祭り👧
- 🧺 腹八分目が一番、ってやっぱり生き方の話だった🍚
- 人を信じられなかった猫たち
- 🌈達成感を深掘りする──願いが叶う瞬間はなぜこんなに嬉しいのか✨
- ✏️ こち亀という町を歩くように
- タモリさんが教えてくれた、レコードを磨く「愛」の時間✨😎
- 🌸✨花粉症シーズンに寄り添うアロマ特集✨🌸
- トロッコ問題・解説編
- 【新メンバー募集中!】「自分らしく」の一歩を、ここから一緒に踏み出そう!✨🌈
- 昭和の二人の天才
- 無理に好かれなくていい✨
- ✨ :大阪万博と中銀カプセルタワーに共通するレトロフューチャーの残り香
- 過去の自分を振り返って、成長の”差分”を認めてあげよう
- 人間関係に疲れてしまったあなたへ 🌿
- 大垣市の隣町神戸町について
- 猪木氏とタバスコ
- 🌸 つくしの栄養を“深掘り”解説 🌸
- 👻実はホラー好きなんです…!おすすめホラー映画ランキング🕯️
- 3(ミ)2(ニー)の日
- 遠山の金さん
- ガマンする毎日は、もうおしまい。あなたらしく輝ける場所、ここにあります!🌈✨
事業所別ブログ
- キャリカクJR茨木駅前
- キャリカク一宮駅前
- キャリカク中村公園前
- キャリカク五日市
- キャリカク仙台八乙女駅オフィス
- キャリカク前橋駅前オフィス
- キャリカク勝川駅オフィス
- キャリカク北浦和事業所
- キャリカク半田
- キャリカク古川駅オフィス
- キャリカク四日市駅オフィス
- キャリカク大分駅前
- キャリカク大和八木駅Office
- キャリカク大垣オフィス
- キャリカク大阪なんば事業所
- キャリカク大須観音駅
- キャリカク安城駅オフィス
- キャリカク小山駅
- キャリカク小田原オフィス
- キャリカク岐阜駅オフィス
- キャリカク岡山事業所
- キャリカク平安通
- キャリカク広島西
- キャリカク広島駅オフィス
- キャリカク成瀬
- キャリカク本八幡駅前事業所
- キャリカク東岡崎駅
- キャリカク栗東
- キャリカク津駅事業所
- キャリカク浅草橋オフィス
- キャリカク浜松駅前オフィス
- キャリカク甲府駅前
- キャリカク茗荷谷オフィス
- キャリカク藤が丘駅前事業所
- キャリカク藤沢南口
- キャリカク静岡駅







